Consultas médicas ilimitadas
Primer contacto (general, familiar, pediatría, ginecología, geriatría) y especialistas (otorrino, gastro, ortopedia, cardiología, urología, endocrinología). Copago $150.
Encuentra tu solución
Elige una opción y te llevamos directo a ella.
Empresas
Diseñamos estrategias para empresas, no solo vendemos pólizas: para que tu equipo, tu operación y tu patrimonio estén listos ante cualquier escenario.
Colectiva de salud para empleados
Complementa tu seguro de gastos médicos, no compite con él.
Por empleado / mes
$264
Por empleado / año
$3,172.86 MXN
Deducible
Sí, bajo NOM035
Total anual para tus 25 empleados
$79,321.50 MXN/año
Primer contacto (general, familiar, pediatría, ginecología, geriatría) y especialistas (otorrino, gastro, ortopedia, cardiología, urología, endocrinología). Copago $150.
1 evento al año: química sanguínea, glucosa, examen de orina, antígeno prostático, Papanicolaou. Coaseguro 20%.
Hasta $3,000 MXN reinstalable cada año, cuadro básico incluyendo genéricos.
Hasta $5,000, copago 20%, 1 evento al año Sin copago*. Cubre consulta de urgencia, radiología, limpieza dental (2 al año), operatorio dental, odontopediatría, cirugía, endodoncia.
Muerte accidental $120,000. Reembolso de gastos médicos por accidente $20,000. Sin copago, pago directo.
Recolección, arreglo, ataúd, sala de velación, gestión de trámites, asesoría jurídica testamentaria, cremación e inhumación.
¿Quieres mejorar las condiciones?
Este plan también se puede armar a la medida, agregando o ajustando módulos según lo que tu empresa necesite.
Gastos médicos mayores para socios y gerentes
Acceso a la red hospitalaria más completa de México — con la flexibilidad de elegir el nivel de protección exacto que necesita cada perfil.
Qué cubre
Servicios de hospital, honorarios médicos, anestesiólogos y quirófano.
Cobertura de trasplantes con proveedores en convenio.
Parto, complicaciones de embarazo y del recién nacido.
Vía reembolso, más asistencia en viajes dentro y fuera del país.
Acceso a tecnología quirúrgica de punta.
Atención de urgencias las 24 horas, los 365 días del año.
Cómo funciona
En hospitales de la red, la aseguradora paga directo — sin desembolsar y esperar reembolso.
Se aplican una vez por evento; el resto lo cubre la póliza según el plan.
Atenderte fuera de tu zona o gama hospitalaria contratada incrementa el coaseguro.
Red hospitalaria
58 hospitales
50 hospitales
38 hospitales
Cotización personalizada
Este seguro se arma a tu medida — hay demasiadas variables que cambian el precio final como para darte un número genérico. Te ayudamos a encontrar la combinación correcta entre cobertura y prima.
Lo que define tu prima
A mayor nivel de hospitales (Máster, Amplio, Clásico), mayor prima.
Elegible entre $27,000 y $140,000. A mayor deducible, menor prima.
Regional (un estado) es más económica que nacional/CDMX.
100%, 150% o 200% — define el reembolso de honorarios, medicamentos y rehabilitación.
Promedio 10%, ajustable — a mayor coaseguro asumido, menor prima.
También influye tu perfil
Te asesoramos en persona o por Zoom — sin costo, sin compromiso.
Seguro de hombre clave
Protege a tu empresa si el dueño, director general o socio industrial fallece, se incapacita o enferma gravemente — la gente cuyo trabajo sostiene directamente el negocio.
Quién es el hombre clave
Condiciones
Contratante y beneficiaria: la empresa (irrevocable)
Plazo hasta 20 años, en pesos o dólares
Puede ser seguro puro o con ahorro
100% deducible
para la empresa
Cuando el socio es de la familia
Si tu socio es tu hermano, tu papá o un primo, y llega a faltar, sus acciones pasan a su viuda o a sus hijos — gente que muchas veces no sabe nada del negocio. Lo más común es que prefieran vender esa parte. Si tú, como socio sobreviviente, no tienes el efectivo para comprarla en ese momento, esas acciones se las puede quedar cualquiera — un desconocido, hasta un competidor.
— sin conocer ni querer el negocio
— y tú no tienes el efectivo en ese momento
— como dueño de la mitad de tu empresa
La solución
Un acuerdo de compraventa entre socios respaldado con un seguro de vida: si tu socio falta, el seguro te da el efectivo exacto para comprarle su parte a la familia de inmediato, sin endeudarte. La familia recibe el valor justo en dinero, y tú te quedas con el control total del negocio.
Caso práctico
Una empresa asegura a su Director General, de 45 años, con una Suma Asegurada de $5,000,000 a 15 años.
$780,000
Prima total (15 años)
$234,000
Ahorro fiscal
$546,000
Costo neto real
Fundamentos legales
Art. 27 fracc. XII LISR y Art. 51 RISR (requisitos de deducción) · Art. 18 fracc. VII LISR (indemnización por pérdida de productividad)
La suma asegurada, el plazo y la estructura dependen de tu situación específica y la de tus socios. Te ayudamos a encontrar la combinación correcta.
En persona o por Zoom — sin costo, sin compromiso.
Blindaje de pasivos laborales
Un director o gerente que se va a la competencia no solo se lleva su puesto — se lleva relaciones, conocimiento y tiempo que cuesta muchísimo reponer.
El riesgo real
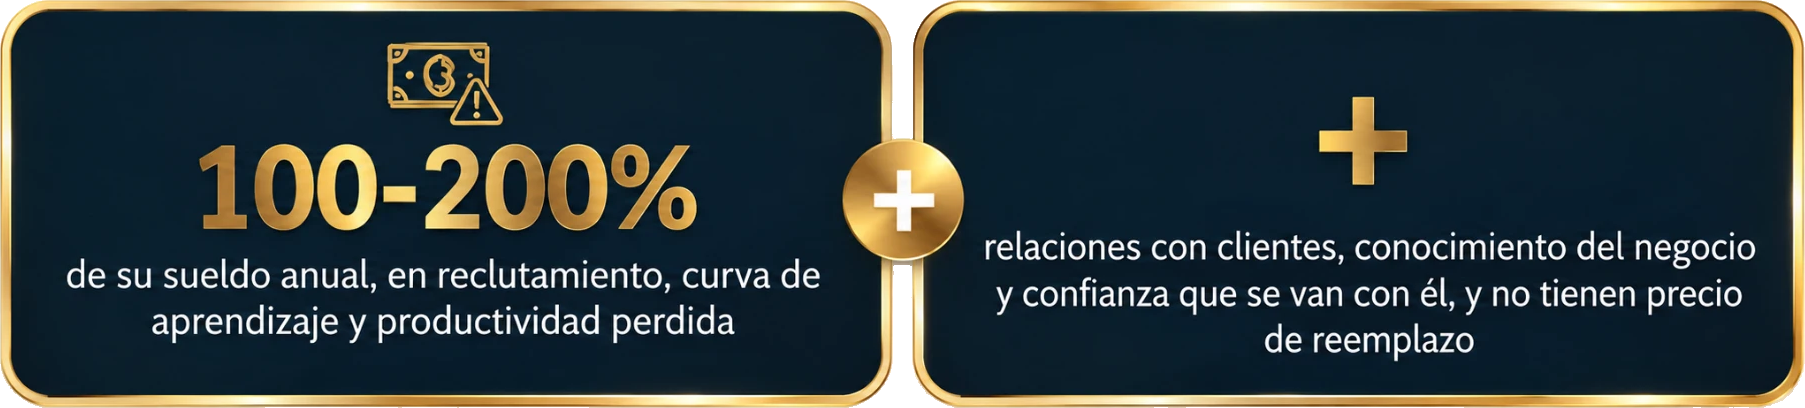
No es la prima de antigüedad lo que le duele a la empresa — es reemplazar a alguien que no se reemplaza fácil. Reclutar, entrenar y esperar a que un director o gerente llegue al mismo nivel de productividad cuesta, en promedio:
La estrategia
Ya ibas a invertir en retener a tu gente clave — un aumento, un bono, una promesa. Esta estructura hace que ese dinero solo se libere si se queda contigo el tiempo pactado, y de paso, es 100% deducible para la empresa.
Cómo funciona
Caso práctico
Una empresa no quiere arriesgarse a perder a su Director Financiero. Le ofrece un bono de $3,000,000, pagadero solo si sigue trabajando ahí en 5 años.
$2,573,058
Prima total (5 años)
$771,917
Ahorro fiscal
$426,942
Beneficio financiero neto
También aplica para blindar la prima de antigüedad e indemnización de directivos con muchos años en la empresa — pregúntale a tu asesor por ese escenario.